
Após renegociação anterior, novo processo levanta dúvidas sobre a capacidade de recuperação financeira das varejistas e o potencial de retorno para credores e investidores
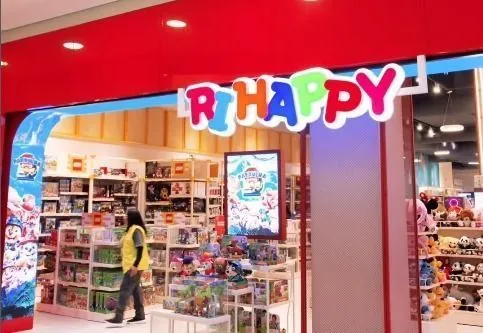
A recuperação extrajudicial da Ri Happy, em meio à preparação do varejo para a Black Friday e o Natal, expõe uma questão central para empresas em dificuldade financeira: renegociar dívidas não garante a recuperação do negócio. A companhia já havia renegociado obrigações bancárias em 2023, mas voltou a buscar uma reorganização de seu passivo em 2026. A comparação entre os valores envolvidos nos dois processos revela que a negociação atual tem dimensão 2,8 vezes maior que a anterior, embora os acordos contemplem obrigações de naturezas e abrangências diferentes. Outra relação, calculada a partir das informações financeiras divulgadas sobre a reestruturação, mostra que as dívidas abrangidas pelo novo pedido equivalem a aproximadamente 69% da receita líquida média anual da companhia. Esse percentual não representa um indicador isolado de solvência, mas ajuda a dimensionar a relevância das obrigações em negociação. No varejo, o desafio é conciliar os pagamentos aos credores com a necessidade de financiar estoques, preservar fornecedores e manter a geração de caixa. Para investidores especializados em ativos estressados, o caso levanta uma pergunta fundamental: quando o alívio financeiro preserva valor e quando apenas posterga uma crise?
A resposta depende da capacidade de transformar a reorganização das obrigações em recuperação operacional. No varejo, um acordo pode reduzir a pressão dos vencimentos sem resolver dificuldades relacionadas a margens, capital de giro ou competitividade. Por isso, investidores especializados em distressed assets e special situations avaliam não apenas o montante devido, mas também a posição dos credores, a qualidade das garantias, o valor recuperável dos créditos e a capacidade futura de pagamento. A aquisição de dívidas com desconto e a negociação de ativos podem representar oportunidades, mas exigem uma análise que diferencie empresas com operações economicamente viáveis daquelas que precisam de mudanças estruturais. A preservação das relações comerciais também é importante: condições mais restritivas de fornecimento podem elevar a necessidade de recursos justamente quando a companhia busca recuperar liquidez. “Uma dívida negociada com desconto não representa automaticamente uma oportunidade. O investidor precisa avaliar quanto poderá recuperar, quais garantias possui e se a operação tem condições de sustentar os compromissos futuros. No varejo, essa análise envolve o giro dos estoques, a relação com fornecedores e a capacidade de transformar vendas em caixa. Sem viabilidade operacional, o alongamento das dívidas pode apenas adiar o problema”, explica Matheus Matos, sócio da MA7 Capital e especialista em distressed assets e special situations.
A discussão ganha relevância diante das diferentes experiências de reestruturação no varejo brasileiro. A Americanas teve sua recuperação judicial encerrada em outubro de 2026, enquanto a Casas Bahia atravessa um processo próprio de reorganização financeira. Embora os procedimentos e as condições das companhias sejam distintos, os casos permitem discutir uma questão comum: a diferença entre reorganizar passivos e recuperar a capacidade econômica de uma empresa. Para investidores especializados, o encerramento de uma etapa judicial, a aprovação de um acordo ou a redução dos vencimentos não eliminam a necessidade de acompanhar a geração de caixa, a execução da estratégia e o cumprimento das obrigações futuras. Em um cenário de crédito seletivo, concorrência digital e pressão sobre margens, a preservação de valor depende da capacidade de manter operações economicamente sustentáveis. “Uma companhia pode ter marcas reconhecidas, lojas e ativos relevantes, mas precisar de uma estrutura de capital diferente para continuar competitiva. A recuperação de valor exige identificar quais operações permanecem viáveis, como os credores estão posicionados e quais alternativas permitem reorganizar as obrigações sem comprometer a atividade. O sucesso de uma reestruturação precisa aparecer na capacidade de geração de caixa e no cumprimento dos novos compromissos”, conclui Matheus Matos.
Fonte: Gueratto Press