
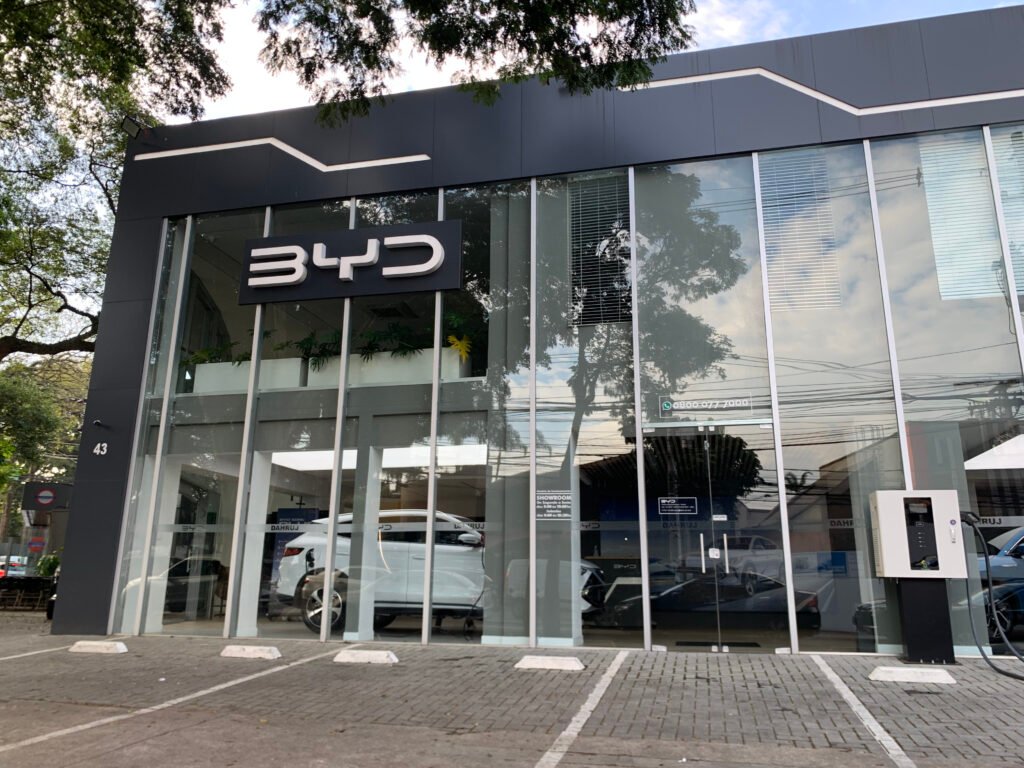
Ganho de participação das fabricantes chinesas exige avaliações mais rápidas de estoque, valor de revenda e retorno sobre o capital.
BYD e GWM foram as únicas marcas entre as dez maiores a ganhar participação no mercado brasileiro no acumulado até setembro de 2026, conforme o comparativo divulgado por Victor Picolli. Esse avanço, porém, não permite concluir que as concorrentes venderam menos ou que as chinesas tiveram maior rentabilidade.
Venho acompanhando essa expansão há alguns anos. Minha leitura é que a velocidade das fabricantes chinesas está obrigando a distribuição a rever suas contas. Para concessionárias e locadoras, o preço de uma oferta precisa ser avaliado junto com o custo do estoque e o valor esperado de revenda.
BYD e GWM ganham participação no Brasil
No comparativo com o mesmo período de 2025, a BYD avançou 3,7 pontos percentuais e a GWM, 1,5 ponto. Juntas, ganharam 5,2 pontos de participação.
Fiat e Volkswagen perderam espaço nesse recorte. O mesmo ocorreu com GM e Hyundai. Toyota e Jeep recuaram, assim como Renault e Honda.
Participação e volume de vendas medem movimentos diferentes. Uma marca pode vender mais e perder espaço se crescer abaixo do mercado. Rentabilidade exige outra análise: descontos, campanhas e crédito subsidiado ajudam a conquistar clientes, mas precisam ser descontados do resultado dessa expansão.
Renovação rápida de produtos aumenta o risco do estoque
O relatório de 2026 da AlixPartners destaca os ciclos de desenvolvimento mais curtos das fabricantes chinesas e sua capacidade de incorporar tecnologia rapidamente.
Na minha avaliação, esse ritmo encurta a vida comercial das ofertas. Um modelo pode continuar tecnicamente adequado e perder atratividade quando um concorrente passa a entregar mais equipamentos pelo mesmo preço. A concessionária fica com um estoque comprado sob condições competitivas que já mudaram.
Picolli associa a expansão ao blitzscaling, conceito desenvolvido por Reid Hoffman e Chris Yeh que prioriza velocidade sobre eficiência em situações de incerteza. A analogia tem limites: no setor automotivo, vender exige sustentar peças, assistência e garantias por muitos anos.
A expressão utter dominance, usada por Picolli, descreve a ambição de liderar em escala e custos, além de tecnologia e distribuição. Vejo essa estratégia como dependente de pós-venda consistente, valor de revenda e retorno sobre o capital.
Desconto no carro novo muda a avaliação do usado
Na minha experiência com distribuição, o veículo recebido na troca merece tanta atenção quanto a negociação do zero-quilômetro.
Quando o preço efetivo do carro novo cai, o seminovo equivalente precisa competir com uma alternativa mais barata. O proprietário pode resistir à redução da avaliação, enquanto o comprador compara as condições disponíveis.
Se a loja demora a ajustar seus preços, corre o risco de receber um usado caro e imobilizar capital. Uma avaliação excessivamente baixa pode impedir a venda do novo. A decisão depende de preços efetivamente negociados e do prazo de revenda de cada modelo.
Para o consumidor, o desconto no zero-quilômetro pode ser compensado pela desvalorização do carro entregue como entrada. Nas locadoras, uma revisão do valor esperado de revenda pode comprometer a rentabilidade projetada da frota.
Pós-venda precisa acompanhar a expansão
As marcas tradicionais conservam vantagens importantes em oficinas e disponibilidade de peças. Conhecimento regional e relacionamento com clientes completam essa estrutura. Esses ativos precisam se traduzir em atendimento rápido e confiança na revenda.
As fabricantes que chegam ao mercado enfrentam a mesma exigência. Uma frota maior aumenta a demanda por manutenção e reparos. A qualidade do atendimento influencia a próxima compra.
Vejo melhores perspectivas para os grupos que combinam produto competitivo, giro de estoque e serviço. Operações com veículos envelhecidos e dívida cara ficam mais expostas, sobretudo quando suas margens dependem de incentivos temporários.
Gestão das concessionárias exige olhar além do ranking
Nas próximas divulgações, acompanharei a participação por marca, distinguindo varejo de vendas diretas. Os preços efetivos precisam considerar bônus e condições financeiras.
Dias de estoque e diferenças entre tabelas de referência e preços negociados dos usados ajudam a identificar capital imobilizado. A margem por veículo deve incorporar os custos comerciais e financeiros. No pós-venda, prazo de atendimento e disponibilidade de peças mostram se a estrutura acompanha as vendas.
O CarInvest avalia que a resposta das tradicionais depende de decisões mais rápidas de produto, preço e atendimento, acompanhadas de controle rigoroso do capital.
Na próxima semana, minha atenção estará nos descontos e no giro do estoque. Esses indicadores ajudam a mostrar quanto custa defender ou conquistar cada venda. O ranking registra participação; o caixa revela o resultado financeiro dessa conquista.
Fonte: IstoéDinheiro